حسابات القروض والادخار في ثوانٍ

حاسبات مجانية للقروض السكنية والشخصية والودائع والادخار وضريبة القيمة المضافة، وأدوات تحقق من IBAN ورقم التسجيل الضريبي. دون تسجيل؛ كل شيء يعمل في متصفحك.

تصفّح الأدوات
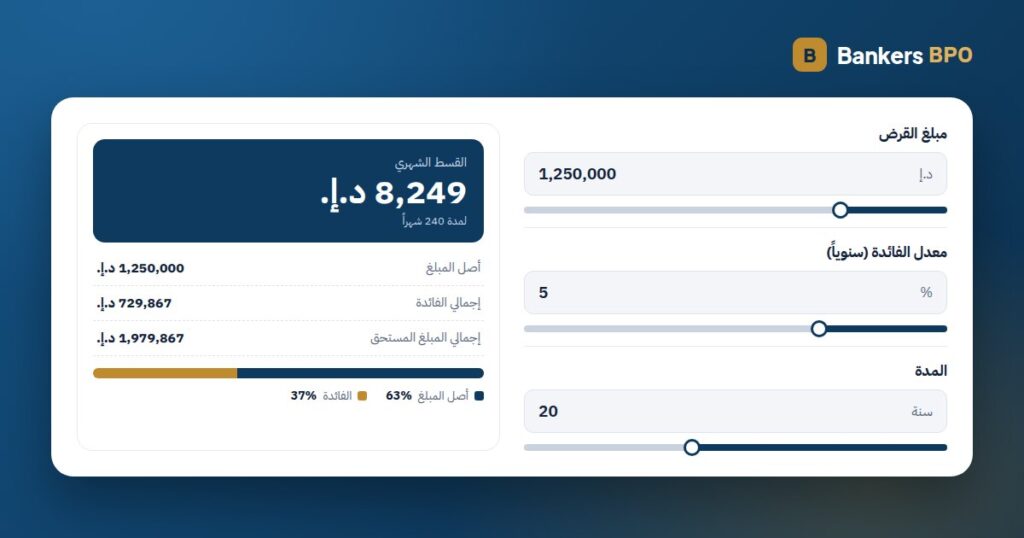
حاسبة قسط القرض من Bankers BPO تعرض القسط الشهري وتقسيم المبلغ بين أصل الدين والفائدة

الأدوات

حاسبات القروض

الميزات

تعمل في متصفحك

الحساب يتم على جهازك. لا يُرسل ما تكتبه ولا يُحفظ، ولا تتصل أي أداة في النسخة العربية بخادم.

مصمّمة للإمارات

الرصيد المتناقص، نسبة عبء الدين 50%، حدود رسوم السداد المبكر التي يفرضها المصرف المركزي، ضريبة القيمة المضافة 5%، وIBAN ورقم التسجيل الضريبي والهوية الإماراتية.

نتائج فورية

حرّك شريط التمرير فيتحدّث القسط أو الجدول أو قيمة الاستحقاق فوراً، مع جدول يمكن تنزيله بصيغة CSV.

ثماني لغات وقواعد محلية

النسخ الإنجليزية والإسبانية والبرتغالية والفرنسية والألمانية والإيطالية تستخدم عملتها ونسب ضرائبها وصيغ أرقام التعريف الخاصة بها.

لماذا أدوات Bankers BPO

من صنع من يعالج ملفات القروض

تتولى Bankers BPO توثيق طلبات القروض والتحقق منها لصالح الممولين والوسطاء. تستخدم الحاسبات المعادلات نفسها التي تظهر في ورقة الحقائق الرئيسية.

المعادلة على الصفحة

كل أداة تشرح كيف تصل إلى نتيجتها، لتتمكن من مراجعة رقم البنك بدلاً من الثقة به.

أدلة خلف كل أداة

دليلان لكل أداة (بالإنجليزية) يشرحان الحساب بأمثلة حقيقية ويستعرضان القرار الذي صُممت الأداة لمساعدتك فيه.

كيف تستخدم أداة

  1. اختر أداة. استخدم البحث أعلاه أو مرشّحات الفئات لإيجاد الحاسبة التي تحتاجها.
  2. أدخل أرقامك. حرّك أشرطة التمرير أو اكتب المبلغ والمعدل والمدة من عرض البنك أو كشف حسابك.
  3. اقرأ النتيجة. الرقم الرئيسي أولاً، ثم التفاصيل وشريط التقسيم والملاحظات عن الرسوم.
  4. احتفظ بها. نزّل الجدول بصيغة CSV، أو انسخ الأرقام، أو افتح الدليل المرتبط أسفل الأداة.

الأسئلة الشائعة

هل الحاسبات مجانية؟

نعم. جميع الأدوات في هذا الموقع مجانية، دون حساب أو تنزيل أو حدّ للاستخدام. تحقق Bankers BPO دخلها من خدمات الدعم المكتبي للممولين، ولذلك تبقى الأدوات مجانية وخالية من الإعلانات.

هل تُحفظ بياناتي عند استخدام أداة؟

لا. تعمل الحاسبات في متصفحك ولا يصل ما تكتبه إلى خادمنا. نموذج الاتصال منفصل ولا يرسل إلينا بالبريد إلا ما تكتبه فيه. ويُحفظ اختيار المظهر الفاتح أو الداكن في التخزين المحلي للمتصفح، وهو ليس ملف تعريف ارتباط.

كيف يُحسب قسط القرض؟

بمعادلة الرصيد المتناقص: القسط = المبلغ × م × (1 + م)^ن ÷ ((1 + م)^ن − 1)، حيث م المعدل السنوي مقسوماً على 1200 ون عدد الأشهر. تعرض حاسبة قسط القرض إجمالي الفائدة والتقسيم بين أصل الدين والفائدة.

لماذا يقرضني البنك أقل مما تقوله الحاسبة؟

تطبّق حاسبة القدرة على الاقتراض حدّ نسبة عبء الدين على دخلك. ويطبّق البنك أيضاً معدله الخاص، ونسبة التمويل القصوى للعقار، والعمر في نهاية المدة، وتقرير الاتحاد للمعلومات الائتمانية والأقساط الواردة فيه وإن لم تصرّح بها. اعتبر النتيجة تقديراً أولياً.

عند السداد المبكر، هل أقلّل القسط أم المدة؟

تقليل المدة يوفّر فائدة أكبر لأن القسط نفسه يستمر في خفض أصل الدين بسرعة. تقليل القسط يحرّر مالاً كل شهر. تعرض حاسبة السداد المبكر الخيارين بأرقامك مع الحدود القصوى للرسوم التي يفرضها المصرف المركزي.

هل نتائج الودائع وخطط الادخار قبل الضريبة أم بعدها؟

لا تُفرض ضريبة دخل على أرباح الودائع والاستثمار للأفراد في الإمارات، فالنتيجة هي ما تتسلمه، بعد خصم رسوم الصناديق إن وُجدت. تفترض النتائج أيضاً ثبات المعدل طوال المدة، وهو صحيح في الوديعة لأجل لا في حساب الادخار أو الصندوق.

ما الفرق بين الفائدة الثابتة والمتناقصة؟

الفائدة الثابتة تُحسب على كامل المبلغ طوال المدة؛ والمتناقصة تُحسب على ما تدينه فعلاً كل شهر، وهي التي يلزم المصرف المركزي البنوك بالإفصاح عنها. فائدة ثابتة 8% تكلف أكثر بكثير من 8% متناقصة. يحوّل محوّل الفائدة الثابتة إلى المتناقصة إحداهما إلى الأخرى.

هل تعمل الأدوات خارج الإمارات؟

النسخة العربية مصمّمة للإمارات: الدرهم، ضريبة القيمة المضافة 5%، IBAN ورقم التسجيل الضريبي. أما النسخ الإنجليزية (الولايات المتحدة والهند) والإسبانية والبرتغالية والفرنسية والألمانية والإيطالية، المتاحة من قائمة اللغات، فتطبّق قواعد كل بلد. الأدلة متاحة بالإنجليزية.