Les calculs de crédit et d’épargne, en quelques secondes

Calculateurs gratuits de prêt immobilier, de crédit, de dépôt, d'épargne et de TVA, et vérificateurs d'IBAN et de SIREN. Sans inscription ; tout se calcule dans votre navigateur.

Voir les outils
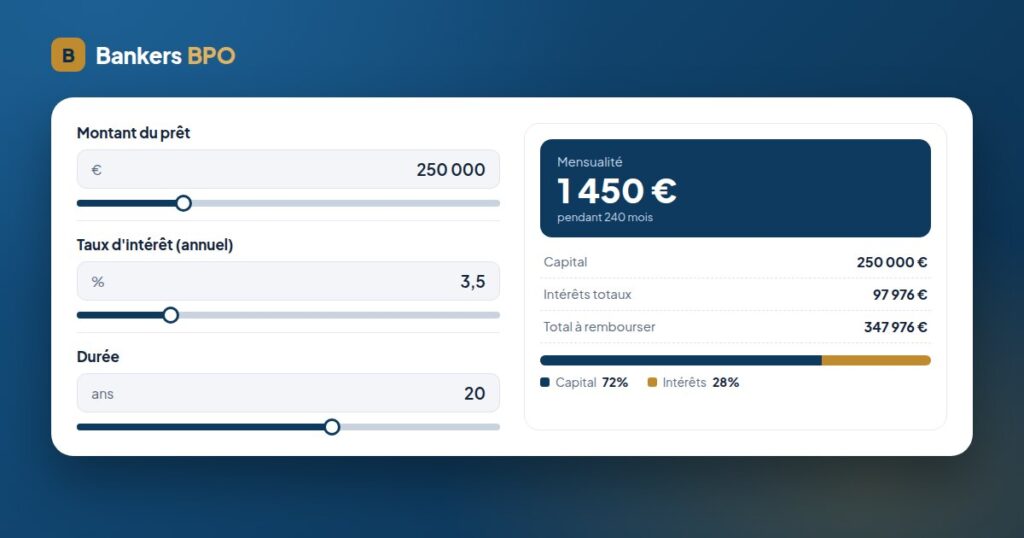
Calculateur de mensualité de prêt de Bankers BPO avec la mensualité et la part capital/intérêts

Outils

Fonctionnalités

Tout se passe dans votre navigateur

Le calcul est fait sur votre appareil. Rien de ce que vous saisissez n’est envoyé ni enregistré, et aucun outil de la version française n’appelle un serveur.

Conçus pour la France

Échéances constantes, taux d’endettement de 35 %, indemnités de remboursement anticipé plafonnées, taux de TVA de 20, 10, 5,5 et 2,1 % et formats SIREN, SIRET et IBAN.

Résultats immédiats

Déplacez un curseur et la mensualité, le tableau ou la valeur à l’échéance se mettent à jour aussitôt, avec un tableau exportable en CSV.

Huit langues, règles locales

Les versions anglaise, espagnole, portugaise, allemande, arabe et italienne utilisent leur monnaie, leurs taux d’imposition et leurs formats d’identification.

Pourquoi utiliser les outils Bankers BPO

Faits par des gens qui traitent des dossiers de prêt

Bankers BPO gère la documentation et la vérification de dossiers de crédit pour des prêteurs et des courtiers. Les calculateurs utilisent les mêmes formules que l’offre de prêt.

La formule est sur la page

Chaque outil explique comment il obtient son résultat, pour que vous puissiez vérifier le chiffre de la banque au lieu de le croire sur parole.

Des guides derrière chaque outil

Deux guides par outil (en anglais) expliquent le calcul avec des exemples chiffrés et déroulent la décision que l’outil doit éclairer.

Comment utiliser un outil

  1. Choisissez un outil. Utilisez la recherche ci-dessus ou les filtres par catégorie pour trouver le calculateur qu’il vous faut.
  2. Saisissez vos chiffres. Déplacez les curseurs ou tapez le montant, le taux et la durée de votre offre ou de votre relevé.
  3. Lisez le résultat. D’abord le chiffre principal, puis le détail, la barre de répartition et les notes sur la fiscalité ou les frais.
  4. Conservez-le. Téléchargez le tableau en CSV, copiez les chiffres ou ouvrez le guide lié sous l’outil.

Questions fréquentes

Les calculateurs sont-ils gratuits ?

Oui. Tous les outils de ce site sont gratuits, sans compte, sans installation et sans limite d’utilisation. Bankers BPO tire ses revenus de ses services de back-office aux établissements financiers, ce qui permet de garder les outils gratuits et sans publicité.

Mes données sont-elles conservées quand j’utilise un outil ?

Non. Les calculateurs fonctionnent dans votre navigateur et rien de ce que vous saisissez n’atteint notre serveur. Le formulaire de contact est à part et ne nous transmet par e-mail que ce que vous y écrivez. Le choix du thème clair ou sombre est gardé dans le stockage local du navigateur, qui n’est pas un cookie.

Comment la mensualité d’un prêt est-elle calculée ?

Avec la formule des échéances constantes : mensualité = C × i × (1 + i)^n ÷ ((1 + i)^n − 1), où i est le taux annuel divisé par 1 200 et n le nombre de mois. Le calculateur de mensualité affiche le total des intérêts et la part capital/intérêts.

Pourquoi la banque me prête-t-elle moins que ce qu’indique le calculateur ?

Le calculateur de capacité d’emprunt applique un taux d’endettement de 35 % à vos revenus nets. La banque applique en plus son propre taux, la durée maximale de 25 ans, le reste à vivre, l’assurance emprunteur dans le calcul du taux d’endettement et les crédits qui figurent sur vos relevés même si vous ne les avez pas déclarés. Prenez le résultat comme une première estimation.

En cas de remboursement anticipé, faut-il réduire la mensualité ou la durée ?

Réduire la durée économise plus d’intérêts parce que la même mensualité continue de faire baisser le capital plus vite. Réduire la mensualité libère de l’argent chaque mois. Le calculateur de remboursement anticipé affiche les deux options avec vos chiffres et les indemnités maximales prévues par la loi.

Les résultats des dépôts et plans d’épargne sont-ils avant ou après impôt ?

Avant. Les intérêts des comptes à terme et des livrets bancaires sont soumis au prélèvement forfaitaire unique de 30 % ; le Livret A et le LDDS sont exonérés. Les versements sur un PER sont déductibles et la sortie est imposée. Les résultats supposent aussi que le taux ne change pas sur toute la durée, ce qui est vrai pour un compte à terme mais pas pour un livret ni pour un fonds.

Quelle différence entre un taux sur capital initial et le TAEG ?

Un taux sur capital initial fait payer des intérêts sur la totalité du montant pendant toute la durée ; le TAEG exprime le coût sur ce que vous devez réellement chaque mois, comme la loi l’impose. Un 6 % plat coûte bien plus qu’un TAEG de 6 %. Le convertisseur en TAEG traduit l’un en l’autre.

Les outils fonctionnent-ils hors de France ?

La version française est adaptée à la France : euro, TVA française, IBAN et SIREN. Les versions en anglais (États-Unis et Inde), espagnol, portugais, allemand, arabe (Émirats) et italien, accessibles depuis le menu des langues, appliquent les règles de chaque pays. Les guides sont en anglais.